Embaucher un travailleur résidant en France pour un poste basé en Suisse combine deux systèmes juridiques, deux administrations fiscales et des règles qui changent d’un canton à l’autre. Pour un employeur, cette configuration ouvre un vivier de talents considérable, mais elle impose aussi une rigueur particulière dès la signature du contrat. Permis G, impôt à la source, attestation de résidence fiscale, affiliation aux caisses sociales suisses : chaque étape conditionne la conformité du recrutement et la sécurité juridique de la relation de travail. Cet article clarifie les repères essentiels, canton par canton lorsque cela s’impose, afin de recruter un frontalier sans redouter l’erreur administrative.
Réponse directe : Recruter un travailleur frontalier suppose de vérifier le permis G, d’appliquer l’impôt à la source selon les règles du canton de travail, d’obtenir le cas échéant l’attestation de résidence fiscale et d’affilier le salarié aux caisses sociales suisses (AVS, LPP, LAA). Les modalités précises varient selon le canton et la situation individuelle.
Travailler avec des frontaliers : ce que cela change pour un employeur
Un travailleur frontalier est un salarié qui réside dans un pays et travaille dans un autre, en rentrant à son domicile de manière quotidienne ou au moins hebdomadaire. Dans le contexte franco-suisse, il s’agit d’un résident français titulaire d’un permis G, l’autorisation frontalière délivrée par les autorités cantonales suisses. Ce statut n’implique pas d’installation en Suisse : le salarié conserve sa résidence principale en France, ce qui modifie le traitement fiscal, les cotisations sociales et certaines clauses du contrat de travail.
La différence avec un salarié résident en Suisse est structurante. Le frontalier reste rattaché à son domicile français pour une partie de sa fiscalité et pour certaines obligations déclaratives, alors que ses cotisations sociales relèvent, en principe, du régime suisse de son employeur. Pour l’entreprise qui recrute, cela signifie des bulletins de paie suisses standards, mais une attention particulière à l’impôt à la source et aux justificatifs à collecter dès l’embauche. Le rapport de la Mission Opérationnelle Transfrontalière sur la frontière franco-suisse rappelle d’ailleurs qu’au-delà de 410 000 frontaliers travaillent en Suisse fin septembre 2025, dont 236 000 résident en France.
Le bassin franco-genevois concentre une large part de ce flux. Plus d’un quart des frontaliers français exercent dans le seul canton de Genève, et environ 45 000 travaillent dans le canton de Vaud. Cette géographie explique pourquoi la plupart des recrutements transfrontaliers se jouent sur un périmètre restreint, où les entreprises se font concurrence sur les mêmes profils. Un cabinet de recrutement en Suisse implanté localement peut aider à naviguer dans cet environnement spécifique, où connaissance du marché et maîtrise des règles cantonales font la différence.
L’intérêt pour l’employeur est double : accéder à un vivier qualifié sans contraindre les candidats à la relocalisation, et compléter des équipes dans des zones où la main-d’œuvre locale est tendue. En contrepartie, le recrutement d’un frontalier mobilise une checklist précise, qui s’ouvre avec la fiscalité et le permis de travail.
À retenir sur le statut frontalier : le permis G autorise à travailler en Suisse tout en résidant en France, à condition d’un retour régulier au domicile. Les règles de délivrance et de renouvellement sont fixées par l’autorité cantonale de migration.
Quelles obligations fiscales lors du recrutement d’un frontalier ?
La fiscalité du frontalier franco-suisse repose sur un principe : le régime applicable dépend du canton de travail. Deux grands cas de figure coexistent, qui déterminent qui prélève l’impôt et comment l’employeur doit s’organiser dès la paie.
Dans huit cantons couverts par l’accord fiscal franco-suisse de 1983 (notamment Vaud, Berne, Soleure, Bâle-Ville, Bâle-Campagne, Valais, Neuchâtel, Jura), l’impôt sur le salaire du frontalier est perçu en France. L’employeur suisse ne prélève pas d’impôt à la source sur ces salariés, qui doivent en revanche fournir chaque année une attestation de résidence fiscale (formulaire 2041-AS) permettant d’appliquer ce régime. En dehors de ces huit cantons, en particulier à Genève, l’employeur applique l’impôt à la source selon le barème cantonal, et la France élimine la double imposition par un crédit d’impôt lors de la déclaration du salarié, comme le détaille la page officielle de la DGFiP sur le frontalier franco-suisse.
Concrètement, un employeur genevois prélève chaque mois l’impôt à la source selon les barèmes du canton, puis le reverse à l’administration cantonale. Un employeur vaudois, pour un frontalier répondant aux conditions de l’accord de 1983, ne retient pas d’impôt sur le bulletin et doit s’assurer que le salarié a bien remis l’attestation de résidence fiscale dûment visée par l’administration française. Le dossier des services de l’État en Haute-Savoie sur les frontaliers franco-suisses distingue d’ailleurs quatre situations fiscales types, du salarié du privé relevant de l’accord cantonal au fonctionnaire international, chacune impliquant des obligations déclaratives distinctes.
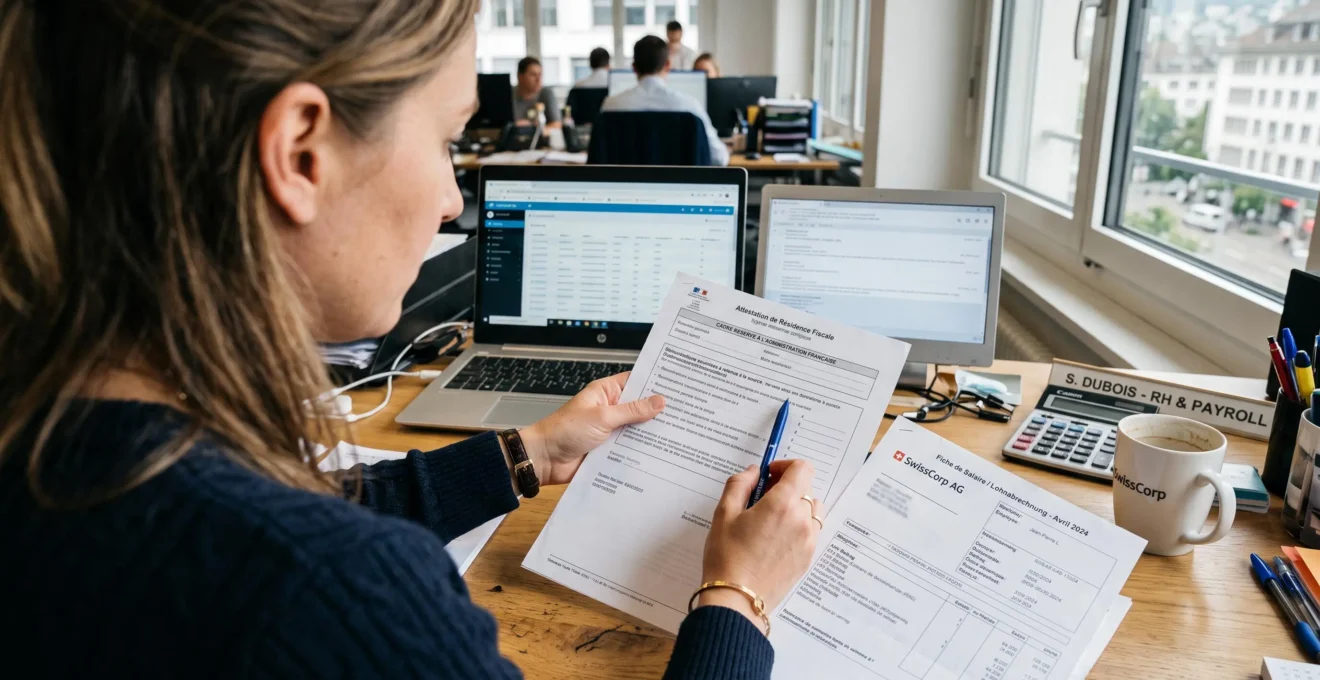
Pour l’employeur, trois réflexes limitent le risque fiscal : identifier précisément le canton d’activité du salarié, vérifier dès l’embauche la situation du frontalier au regard de l’accord de 1983, et formaliser la collecte annuelle de l’attestation de résidence fiscale lorsque le canton de travail l’exige. Une erreur de régime, par exemple l’absence de retenue à la source à Genève, peut déclencher un redressement par l’administration cantonale et des régularisations lourdes.
Vigilance sur l’hétérogénéité cantonale : les barèmes d’impôt à la source, les documents acceptés et les modalités de régularisation diffèrent sensiblement selon les cantons. Vérifier systématiquement les règles de l’administration cantonale compétente et, en cas de doute, s’appuyer sur un conseil fiscal spécialisé en droit transfrontalier.
Permis de travail et démarches administratives pour un frontalier
Le permis G est la pièce maîtresse du dossier administratif. Il est délivré par l’autorité cantonale de migration du canton où l’emploi est exercé, sur demande déposée par l’employeur une fois le candidat sélectionné. Les documents attendus comprennent généralement une copie du contrat de travail signé, une pièce d’identité du salarié, un justificatif de domicile en zone frontalière française et un formulaire de demande cantonal. Les délais varient selon les cantons et la période de l’année.
Avant toute entrée en fonction, l’employeur doit s’assurer que l’autorisation est délivrée ou, à défaut, qu’une autorisation provisoire couvre le début de l’activité. Travailler sans permis G valide expose l’entreprise à des sanctions administratives et financières. Le contrat de travail reste de droit suisse, mais il peut utilement rappeler le lieu de travail, le canton d’activité, le régime fiscal applicable et l’obligation pour le salarié de fournir chaque année les justificatifs nécessaires (attestation de résidence fiscale, renouvellement du permis).
Côté protection sociale, le frontalier est affilié au régime suisse de son employeur : AVS (assurance vieillesse et survivants), LPP (prévoyance professionnelle, selon le seuil de rémunération) et LAA (assurance accidents) notamment. L’assurance maladie fait l’objet d’un régime particulier : le frontalier doit, dans un délai défini après l’embauche, exercer son droit d’option entre la couverture maladie suisse (LAMal) et le régime français (CPAM). Ce choix impacte directement la fiche de paie et doit être documenté dès l’arrivée.
- Diffusion de l’offre et sélection
Identification du candidat frontalier et vérification de son lieu de résidence en zone frontalière.
- Signature de la promesse ou du contrat
Formalisation du contrat de travail suisse, mention du canton d’activité et du lieu de travail.
- Demande de permis G
Dépôt du dossier auprès de l’autorité cantonale de migration par l’employeur, avec les pièces justificatives.
- Affiliation aux caisses sociales
Déclaration à l’AVS, à la caisse LPP et à l’assurance LAA de l’entreprise.
- Droit d’option assurance maladie
Information du salarié sur le choix LAMal / CPAM et conservation du justificatif.
- Mise en paie
Application du régime fiscal du canton (impôt à la source ou régime de l’accord de 1983) et collecte de l’attestation de résidence fiscale si requise.
Cette chronologie reste indicative : chaque canton possède ses propres délais et ses propres formulaires. Un dossier incomplet, un retard dans la demande de permis ou un oubli du droit d’option peuvent décaler la prise de poste et compliquer la relation contractuelle. Mieux vaut cadrer ces étapes dès la promesse d’embauche.
Réussir l’intégration et la fidélisation des collaborateurs frontaliers
La réussite d’un recrutement frontalier ne se joue pas uniquement sur la paie et le permis. Le quotidien d’un salarié qui franchit chaque jour la frontière implique des contraintes de trajet, une sensibilité particulière aux variations de change et des questions spécifiques sur la retraite et la prévoyance. Une intégration réfléchie en tient compte dès l’onboarding.
Les horaires et l’organisation du travail sont souvent les premiers leviers. Décalage des plages de présence pour éviter les pics de trafic aux douanes, télétravail encadré dans le respect des règles fiscales et sociales applicables aux frontaliers, flexibilité ponctuelle sur les journées à forte météo : ces aménagements envoient un signal fort et pèsent sur la rétention. Le télétravail mérite une attention particulière, car au-delà d’un certain seuil d’activité exercée depuis la France, le régime social d’affiliation ou la fiscalité peuvent basculer. Les règles européennes et bilatérales applicables à cette question évoluent : il est prudent de vérifier le cadre en vigueur avant d’inscrire un volume de télétravail dans le contrat.
L’onboarding gagne à aborder explicitement les sujets de prévoyance et de rémunération. Expliquer la structure du bulletin de paie suisse, le fonctionnement du 2e pilier (LPP), les implications du choix d’assurance maladie et les mécanismes de la convention fiscale franco-suisse évite les malentendus coûteux après plusieurs mois. Sur la rémunération, l’effet de change entre franc suisse et euro reste une préoccupation récurrente : la transparence sur la politique salariale et l’anticipation des augmentations contribuent à sécuriser l’engagement du collaborateur. Pour aller plus loin sur les leviers d’intégration dans un environnement professionnel suisse, un article de référence détaille des pistes utiles pour l’intégration des expatriés dans la culture d’entreprise suisse, dont plusieurs principes se transposent au cas des frontaliers.
Leviers concrets d’intégration pour un frontalier
- Horaires adaptés aux contraintes de trajet transfrontalier.
- Onboarding couvrant paie suisse, LPP, assurance maladie et fiscalité.
- Politique de télétravail encadrée dans le respect des règles sociales et fiscales.
- Transparence sur la rémunération et sur les évolutions salariales.
- Référent interne identifié pour les questions administratives.
Comment sécuriser un recrutement en Suisse avec un accompagnement local ?
La densité réglementaire du recrutement frontalier justifie, pour de nombreux employeurs, de s’appuyer sur un partenaire implanté localement. Un cabinet présent en Suisse connaît les pratiques cantonales, les délais réels des administrations de migration, les attentes des candidats sur le marché genevois ou vaudois et les clauses contractuelles qui fonctionnent dans un contrat de droit suisse. Cette connaissance de terrain complète utilement l’expertise fiscale et juridique mobilisée en interne.
L’accompagnement se révèle particulièrement précieux à plusieurs étapes : définition du besoin et calibrage du poste (notamment sur le niveau de rémunération en francs suisses), sourcing ciblé dans le bassin de résidence, sélection des candidats au regard des contraintes du statut frontalier, puis coordination des démarches administratives jusqu’à la prise de poste. À chaque étape, l’enjeu est de réduire les points de friction qui peuvent faire échouer un recrutement : offre mal positionnée, délai de permis sous-estimé, incompréhension sur le régime fiscal applicable.
Cas pratique
Une PME industrielle basée dans le canton de Vaud souhaite recruter un ingénieur qualité résidant en Haute-Savoie. Le poste est en CDI, à temps plein, sur site. Le cabinet partenaire valide avec l’employeur le canton d’activité, confirme que le salarié relèvera du régime de l’accord fiscal franco-suisse de 1983 (pas d’impôt à la source prélevé en Suisse, imposition en France via l’attestation de résidence fiscale), prépare les documents pour la demande de permis G auprès de l’autorité cantonale et cadre le droit d’option sur l’assurance maladie. Résultat : prise de poste conforme à la date prévue, sans régularisation ultérieure sur la paie ni sur le volet administratif.
Pour un employeur qui recrute pour la première fois un frontalier, cette combinaison d’expertise RH et de maîtrise réglementaire limite nettement le risque de non-conformité. Pour une entreprise habituée à ce type de profils, elle libère du temps interne et sécurise les cas atypiques (poste multi-sites, part de télétravail élevée, cadre dirigeant, double activité).
L’impôt à la source s’applique-t-il à tous les frontaliers ?
Non. Dans les huit cantons couverts par l’accord fiscal franco-suisse de 1983 (dont Vaud, Berne, Jura, Neuchâtel), l’impôt est perçu en France sur présentation de l’attestation de résidence fiscale. Dans les autres cantons, dont Genève, l’employeur prélève l’impôt à la source selon le barème cantonal.
Qui demande le permis G, l’employeur ou le salarié ?
La demande est en principe déposée par l’employeur auprès de l’autorité cantonale de migration du canton d’activité, une fois le contrat signé. Les documents et délais varient selon les cantons.
Un frontalier peut-il télétravailler depuis la France ?
Le télétravail depuis la France est possible, mais encadré. Au-delà de certains seuils d’activité exercée en France, le régime d’affiliation sociale et, dans certains cas, le régime fiscal peuvent être affectés. Les règles évoluent : vérifier le cadre en vigueur et formaliser la pratique dans le contrat.
Faut-il un contrat spécifique pour un frontalier ?
Le contrat reste un contrat de travail de droit suisse. Il est recommandé d’y préciser le canton d’activité, le lieu de travail, les règles sociales applicables et les obligations déclaratives du salarié (attestation de résidence fiscale, renouvellement du permis G).
Avant de finaliser une première embauche frontalière, formaliser une courte checklist interne couvrant permis G, régime fiscal du canton, affiliation sociale et droit d’option assurance maladie permet déjà d’éviter la grande majorité des erreurs. Pour sécuriser le processus de bout en bout et gagner du temps sur les cas sensibles, contacter un cabinet spécialisé en recrutement transfrontalier reste la voie la plus sûre.
Les informations présentées ont une portée générale et ne constituent pas un conseil juridique ou fiscal personnalisé. Les règles applicables varient selon le canton de travail et la situation individuelle du salarié. Pour toute décision, vérifier les textes en vigueur auprès des administrations compétentes ou consulter un conseil spécialisé en droit transfrontalier franco-suisse.